

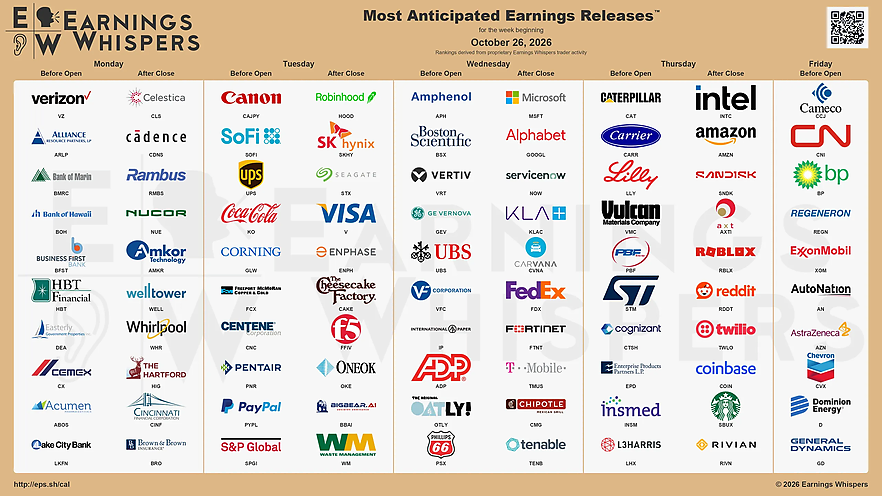
На этой неделе публикуются отчёты сразу нескольких крупнейших компаний США и Великобритании. Основное внимание будет сосредоточено на технологическом секторе, где инвесторы продолжают оценивать эффективность огромных вложений в AI-инфраструктуру. Помимо этого, Caterpillar позволит оценить состояние промышленного спроса, Visa потребительской активности, а AstraZeneca станет важным драйвером британского FTSE 100.
Выделим шесть наиболее интересных отчётов. Все время указано по Киеву.
Вторник, 27 октября
После 22:00, Visa (V). Пресс-конференция в 23:00.
Visa представит результаты за четвёртый финансовый квартал. Аналитики ожидают выручку около $12.1 млрд и прибыль на акцию $3.44, что предполагает рост прибыли примерно на 15% относительно прошлого года. Главными показателями станут объёмы платежей, количество транзакций и международные операции, которые позволяют оценить состояние потребительского спроса в США и мировой экономике.
Особенно интересно, наблюдается ли замедление потребительской активности на фоне высоких ставок. Visa также может показать, как меняются расходы на путешествия и трансграничные покупки. Учитывая, что Visa занимает около 4.6% Dow Jones, её отчёт способен заметно повлиять на индекс.
Основной индекс: Dow Jones Industrial Average.
Среда, 28 октября
После 22:00, Microsoft (MSFT). Пресс-конференция в 23:30.
Microsoft отчитается за первый квартал 2027 финансового года. Рынок ожидает выручку около $90.6 млрд и прибыль на акцию $4.71. Основным драйвером остаётся Azure, облачная платформа, которая получает выгоду от стремительного роста спроса на вычислительные мощности для AI.
Однако главным вопросом остаются капитальные затраты (CapEx). Компания продолжает активно строить дата-центры и закупать оборудование, что оказывает давление на свободный денежный поток. Инвесторы будут оценивать, насколько быстро рост выручки Azure и монетизация Copilot способны оправдать эти инвестиции. Microsoft занимает значительную долю сразу в нескольких американских индексах, поэтому отчёт может задать направление всему технологическому сектору.
Основной индекс: Nasdaq 100. Дополнительно Dow Jones, где вес Microsoft около 6%.
После 22:00, Alphabet (GOOGL). Пресс-конференция в 22:30.
Alphabet представит результаты третьего квартала. Главными направлениями останутся рекламный бизнес Google Search, YouTube и облачный сегмент Google Cloud. Последний особенно важен, поскольку позволяет оценить коммерческий спрос на AI-решения и эффективность собственной инфраструктуры Google.
Компания ранее повысила прогноз капитальных затрат на 2026 год до $195–205 млрд. Инвесторов интересует, насколько быстро эти вложения превращаются в дополнительные доходы и не создают ли чрезмерного давления на маржинальность. Дополнительным фактором станет влияние AI-поиска на традиционную рекламную модель Google. Отчёт Alphabet, опубликованный одновременно с Microsoft, может вызвать особенно сильную реакцию технологического сектора.
Основной индекс: Nasdaq 100. Дополнительно S&P 500.
Четверг, 29 октября
12:30, Caterpillar (CAT). Пресс-конференция в 14:30.
Caterpillar представит результаты третьего квартала. Аналитики ожидают выручку около $20.7 млрд и прибыль на акцию порядка $7.03. Компания является важным индикатором глобального промышленного цикла, поскольку её оборудование широко используется в строительстве, горнодобывающей отрасли, энергетике и инфраструктурных проектах.
Особое внимание стоит уделить подразделению Power & Energy, которое получает выгоду от строительства дата-центров и роста спроса на электроэнергию. Другой вопрос заключается в влиянии тарифов на себестоимость: компания ранее оценивала тарифные расходы третьего квартала примерно в $600 млн. Caterpillar занимает около 8% Dow Jones, являясь одной из крупнейших компаний индекса по весу. Поэтому реакция акций может оказать существенное влияние на весь Dow.
Основной индекс: Dow Jones Industrial Average.
После 22:00, Amazon (AMZN). Пресс-конференция в 23:00.
Amazon представит результаты третьего квартала. Собственный прогноз компании предполагает выручку в диапазоне $197–202 млрд, при этом инвесторы будут оценивать прежде всего рост AWS и рентабельность бизнеса. Во втором квартале выручка AWS выросла на 37%, продемонстрировав наиболее высокие темпы роста за несколько лет.
Amazon увеличила план капитальных затрат на 2026 год до $220 млрд, преимущественно из-за инвестиций в AI-инфраструктуру. Это делает отчёт особенно важным в контексте дискуссии о перегреве технологического сектора. Рынок будет оценивать, насколько быстрый рост AWS оправдывает инвестиции и способен ли Amazon сохранить сильный денежный поток. Вместе с Microsoft и Alphabet компания фактически определит настроение рынка относительно дальнейших перспектив AI.
Основной индекс: Nasdaq 100. Дополнительно S&P 500.
Пятница, 30 октября
09:00, AstraZeneca (AZN). Пресс-конференция в 16:30.
AstraZeneca представит результаты третьего квартала и первых девяти месяцев 2026 года. Компания остаётся одним из крупнейших представителей британского фондового рынка. В первом полугодии выручка выросла на 6% при постоянных валютных курсах, а онкологическое направление продемонстрировало рост на 15%. Менеджмент ранее подтвердил прогноз увеличения годовой выручки на средний или высокий однозначный процент.
Инвесторы будут следить за продажами ключевых онкологических препаратов, развитием новых лекарств и обновлением годового прогноза. Дополнительное значение имеет давление на отдельные направления бизнеса из-за потери патентной защиты и ценовой конкуренции. AstraZeneca занимает около 7.6% FTSE 100, поэтому даже умеренные движения её акций могут заметно повлиять на динамику британского индекса.
Основной индекс: FTSE 100.
ФРС, ЕЦБ, Банка Японии, Банка Канады и Резервного банка Новой Зеландии. Дополнительно выйдут инфляция Австралии, ВВП и PCE США, а Великобритания представит новый государственный бюджет.
Все время указано по Киеву. Прогнозы и предыдущие значения взяты из календаря, рыночные ожидания по ставкам актуальны на 23–25 октября.
В ночь на воскресенье, 25 октября, Украина и большинство европейских стран перешли на зимнее время. США сделают это только 1 ноября. Поэтому в течение одной недели разница между Киевом и Нью-Йорком сократится с семи до шести часов.
С 26 по 30 октября американская фондовая сессия будет открываться в 15:30 по Киеву вместо привычных 16:30. Основные американские публикации, которые обычно выходят в 15:30, теперь будут выходить в 14:30. Уже со следующей недели расписание вернётся к привычному.
Основное внимание рынка будет сосредоточено на подготовке к среде, когда выйдут сразу несколько важных решений центральных банков.


В Австралии выйдет сентябрьский отчёт по инфляции. Помимо основного годового показателя, ожидается ускорение месячного роста цен с 0.4% до 0.7%, а также базового показателя Trimmed Mean с 0.2% до 0.3%. Последний особенно важен для RBA, поскольку позволяет оценить устойчивость инфляционного давления без наиболее волатильных компонентов.
Отчёт выходит непосредственно перед заседанием RBA 3 ноября. Рынок оценивает вероятность повышения ставки примерно в 50%, поэтому публикация способна существенно изменить ожидания. Инфляция выше прогноза усилит аргументы в пользу дальнейшего ужесточения политики и может поддержать AUD. При этом важно разделять влияние энергоносителей на общий CPI и динамику базовой инфляции, которая лучше отражает внутреннее ценовое давление.


Резервный банк Новой Зеландии, как ожидается, повысит ставку на 25 б.п. до 3.00%. Инфляция остаётся выше целевого диапазона 1–3%, а слабость новозеландского доллара и рост стоимости энергоносителей создают дополнительные риски для внутренних цен. При этом последние данные по CPI оказались несколько слабее ожиданий, поэтому решение нельзя считать полностью предопределённым.
Рынок оценивает вероятность повышения приблизительно в 75–80%. Банки ASB и ING ожидают ужесточения политики, причём ASB прогнозирует ещё два повышения до 3.50% к февралю. Таким образом, главным фактором реакции NZD станет не только само решение, но и комментарии относительно дальнейшей траектории ставки. Если RBNZ повысит её, но даст понять, что дальнейшие шаги не гарантированы, положительная реакция валюты может оказаться ограниченной.

Великобритания представит осенний бюджет, который станет первым для нового министра финансов Джона Хили. Главная задача правительства состоит в поддержке экономики и снижении финансовой нагрузки на домохозяйства без существенного увеличения государственного долга. Вместе с бюджетом OBR опубликует обновлённые прогнозы экономического роста, инфляции, дефицита и государственных заимствований.
Ключевым вопросом станет способность правительства сохранить доверие долгового рынка. Аналитики ожидают сокращения бюджетного резерва приблизительно до £15 млрд. Также обсуждается повышение налоговой нагрузки на банковский сектор, которое может принести бюджету £2–5 млрд. Для GBP и британских облигаций особое значение будут иметь объёмы будущих заимствований, изменения налоговой политики и реакция доходностей Gilts. Дополнительное внимание стоит уделить FTSE 100 и акциям крупнейших британских банков.


Банк Канады, как ожидается, повысит ставку на 25 б.п. до 2.50%. Сентябрьская инфляция ускорилась до 3.1%, однако основное давление связано с ростом цен на энергоносители. При этом более долгосрочные инфляционные ожидания также начали расти, что вызывает обеспокоенность регулятора. Параллельно экономика Канады демонстрирует признаки замедления, поэтому пространство для агрессивного ужесточения политики остаётся ограниченным.
Рынок закладывает около 80% вероятности повышения ставки, тогда как среди экономистов единого мнения нет: 19 из 34 участников опроса Reuters ожидают повышения. Помимо решения, Банк Канады представит обновлённый Monetary Policy Report с прогнозами роста и инфляции. Главный вопрос для CAD заключается в том, рассматривает ли регулятор возможное повышение как разовую меру против инфляционных рисков или начало нового цикла ужесточения.

ФРС, как ожидается, сохранит ставку в диапазоне 3.75–4.00% после сентябрьского повышения на 25 б.п. Американская экономика продолжает демонстрировать устойчивость, а инфляционные показатели остаются повышенными. Тем не менее регулятор предпочитает действовать постепенно, оценивая влияние уже проведённого ужесточения на экономическую активность и рынок труда.
Вероятность сохранения ставки составляет около 90%, поэтому основное внимание будет направлено на пресс-конференцию председателя ФРС Кевина Уорша. Декабрьское повышение на 25 б.п. уже частично заложено в цены: рынок оценивает его вероятность примерно в 70%. Важно понять, считает ли ФРС текущую паузу временной или готова пересмотреть необходимость дальнейших повышений. Особое значение будут иметь комментарии по инфляции, рынку труда и условиям для следующего шага.

В США выйдет предварительная оценка ВВП за третий квартал. Ожидается ускорение роста экономики с 2.2% до 3.2% в годовом выражении (annualised). Это довольно сильный результат, который указывает на сохранение устойчивого внутреннего спроса, несмотря на более высокие процентные ставки и инфляционное давление.
Особое внимание стоит уделить структуре роста. Потребительские расходы и корпоративные инвестиции, в том числе связанные с развитием AI-инфраструктуры, остаются важными источниками поддержки экономики. При этом внешняя торговля и изменение запасов способны существенно повлиять на итоговую цифру. Более сильный ВВП может поддержать доходности американских облигаций, однако реакция USD будет зависеть от того, изменят ли данные ожидания дальнейшей политики ФРС.

Одновременно с ВВП выйдет сентябрьский индекс Core PCE, основной показатель инфляции, на который ориентируется ФРС. Ожидается ускорение месячного роста с 0.2% до 0.3%, а годовой показатель может увеличиться с 3.0% до 3.1%. Общий PCE, включающий продукты питания и энергоносители, также должен продемонстрировать ускорение.
Публикация особенно важна после сильных CPI и PPI, которые уже указали на сохранение ценового давления в американской экономике. Даже результат на уровне прогноза будет свидетельствовать о том, что инфляция остаётся заметно выше цели ФРС. Поскольку заседание регулятора пройдёт накануне, рынок будет оценивать, насколько новые данные подтверждают его риторику и повышают вероятность следующего ужесточения в декабре.


Европейский центральный банк, как ожидается, оставит процентные ставки без изменений. Основная ставка рефинансирования сохранится на уровне 2.65%, депозитная ставка на уровне 2.50%. После сентябрьского повышения регулятор получил возможность оценить влияние более жёсткой политики на экономику еврозоны. При этом сохраняющиеся инфляционные риски не позволяют полностью исключать дальнейшее повышение.
Рынок оценивает вероятность сохранения ставки примерно в 97%, однако к декабрю уже закладывает около 70% вероятности повышения на 25 б.п. Дополнительным фактором неопределённости остаётся ситуация во Франции, где политические и бюджетные риски привели к росту доходностей государственных облигаций. На пресс-конференции Кристин Лагард важно следить за оценкой инфляции, перспективами декабрьского заседания и комментариями относительно французского долгового рынка.


Банк Японии, как ожидается, сохранит ставку на уровне 1.25% после сентябрьского повышения на 25 б.п. Регулятор продолжает постепенную нормализацию денежно-кредитной политики, однако предпочитает оценить последствия последнего решения перед следующим шагом. Японская инфляция вновь превысила целевые 2%, а слабость иены продолжает создавать дополнительное давление через стоимость импорта.
Вероятность сохранения ставки на октябрьском заседании составляет около 93%. При этом рынок рассматривает декабрь как более вероятный срок следующего повышения, закладывая порядка 80% вероятности такого решения. Вместе с заседанием BoJ представит обновлённый Outlook Report. Особое внимание будет уделено прогнозам инфляции и оценке её устойчивости. Если Банк Японии укажет, что базовая инфляция уже достигла устойчивых 2%, это может усилить ожидания дальнейшего повышения ставок и поддержать JPY.

Forex | DXY
Sentiment: Neutra / Bullish
https://www.tradingview.com/x/aIg2bcsu/
Прошлая неделя была консолидацией, и это справедливо: слишком много противоречивых факторов. Следующая неделя насыщена событиями: заседание ФРС, инфляция, ВВП, большое количество других макроданных и отчёты корпораций. Будет ли неделя трендовой, не обязательно. С учётом моих ожиданий от ФРС у меня более лонговый настрой на PWH. В такие недели особенно важно не торговать каждое движение, а ждать реакции на ключевые события и подтверждения на графике. Как выстраивать работу вокруг макрособытий и не терять дисциплину во время высокой волатильности, мы разбираем в обучении Full time Trader.

https://www.tradingview.com/x/RF4pAwaM/
На дневке, формируем компрессию выше. Инсайд бар в пятницу - статистически идет в сторону второй свечи (в лонг).

https://www.tradingview.com/x/cKzce21f/
С точки зрения мтф - не могу не отметить как цена уважает лонговый ПОИ ниже.


Forex | EUR/USD
Sentiment: Neutral/Bearish
https://www.tradingview.com/x/PTfcBjO6/
Компрессия выше - да. Но не стоит смотреть на это только под одним углом. Сладкий таргет, но с смт и признак слабости евро, которая полностью оправдана учитывая спред французких и немецких облигаций, динамики нефти и тд - евро слабая валюта сейчас.

https://www.tradingview.com/x/RoCNmfwp/
С точки зрения дня - не выдумывал бы и ждал бы выхода с ренжа и работал бы только с дальнейшими подтверждениями.


Forex | GBP/USD
Sentiment: Neutral
https://www.tradingview.com/x/vXNl1ctt/
А фунт, наоборот сейчас сильная валюта. В то время, как доллар может расти - то коррекция по фунту, выглядит не идеально.

https://www.tradingview.com/x/Az2CtmBO/
При этом инсайд бар от недельного имбаланса - выглядит зеркально DXY. Где коррекция локальная выглядит логично. Но опять таки расчитывать на гулбину этой коррекции пока не приходиться.


Commodities | Gold
Sentiment: Bearish
https://www.tradingview.com/x/vez8uFQt/
Двигаемся ниже к 3940.

https://www.tradingview.com/x/MmY0Pmyc/
С дневки отметил бы сценарий снижения через дневной имбаланс.

https://www.tradingview.com/x/AZLj4Ykf/
С мтф добавил бы сценарий через тест ближайшего блока + фвг. Оба сценария валидны, буду смотреть на реакцию в моменте.

 FREE COURSE
Workshop mini - готовые инструменты для уже торгующих: базовый сетап, торговый журнал, синхрон таймфреймов и торговый план

Stock Market | S&P 500
Sentiment: Bearish
https://www.tradingview.com/x/mUn8MuVc/
Прошлая неделя красиво протестировала недельный блок и получила реакцию продолжая флоу на дневке.

https://www.tradingview.com/x/3PUj4BP8/
Хоть ближайший таргет и снят, не снимал бы со счетов сценарий продолжения нисходящего флоу. Ключевая точка принятия решения - дневной имбаланс.


Stock Market | Nasdaq 100 Index
Sentiment: Bearish
https://www.tradingview.com/x/y8DusQNn/
Аналогично 500-му только 100ый слабее, что подтвердит смт на дневке.

https://www.tradingview.com/x/7wfd0rQE/
Тут видим смт по максимуму пятницы. Аналогично - дневной имбаланс центральная точка принятия решения на следующей неделе.


Stock Market | DAX
Sentiment: Neutral
https://www.tradingview.com/x/tyzYxKKS/
Компрессия выше, снизу РБ. ЛОнговый сценарий казалось бы еще актуален. Но локальный seek & destroy немного смущает.

https://www.tradingview.com/x/uxcU7GLp/
Видим как цена работает с ликвидностью по обе стороны. Не самый приятный перид, особенно учитывая дивергенцию на фондовом рынке между секторами. Поэтому ключевого одного нарратива нету. Нужно уточнять по ходу недели.
