

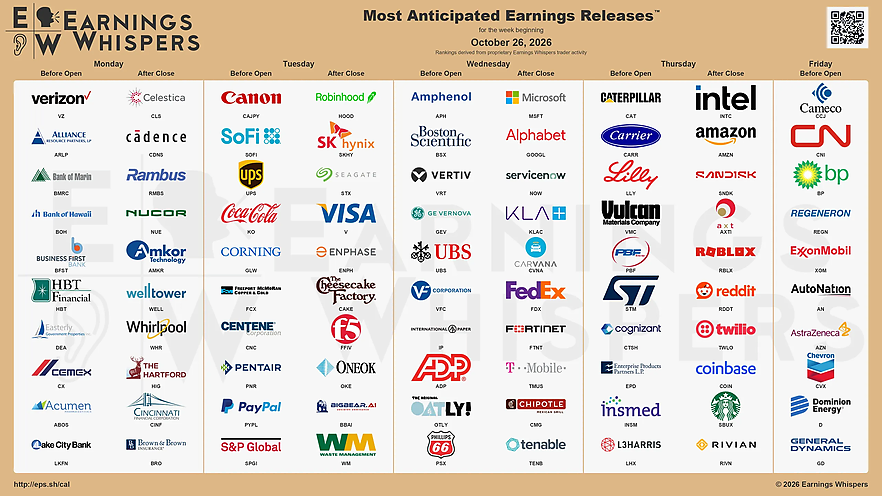
Цього тижня оприлюднюються звіти одразу кількох найбільших компаній США та Великої Британії. Основна увага буде зосереджена на технологічному секторі, де інвестори продовжують оцінювати ефективність величезних інвестицій в інфраструктуру штучного інтелекту. Крім того, Caterpillar дасть змогу оцінити стан промислового попиту, Visa — споживчої активності, а AstraZeneca стане важливим рушієм британського FTSE 100.
Виокремимо шість найцікавіших звітів. Усі часові позначки вказано за київським часом.
Вівторок, 27 жовтня
Після 22:00, Visa (V). Прес-конференція о 23:00.
Visa оприлюднить результати за четвертий фінансовий квартал. Аналітики очікують виручку близько $12,1 млрд та прибуток на акцію $3,44, що передбачає зростання прибутку приблизно на 15% порівняно з минулим роком. Головними показниками стануть обсяги платежів, кількість транзакцій та міжнародні операції, які дають змогу оцінити стан споживчого попиту в США та світовій економіці.
Особливо цікаво, чи спостерігається уповільнення споживчої активності на тлі високих ставок. Visa також може показати, як змінюються витрати на подорожі та транскордонні покупки. З огляду на те, що Visa займає близько 4,6% індексу Dow Jones, її звіт може помітно вплинути на індекс.
Основний індекс: Dow Jones Industrial Average.
Середа, 28 жовтня
Після 22:00, Microsoft (MSFT). Прес-конференція о 23:30.
Microsoft оприлюднить результати за перший квартал 2027 фінансового року. Ринок очікує виручку близько $90,6 млрд та прибуток на акцію $4,71. Основним драйвером залишається Azure — хмарна платформа, яка отримує вигоду від стрімкого зростання попиту на обчислювальні потужності для штучного інтелекту (AI).
Однак головним питанням залишаються капітальні витрати (CapEx). Компанія продовжує активно будувати дата-центри та закуповувати обладнання, що чинить тиск на вільний грошовий потік. Інвестори оцінюватимуть, наскільки швидко зростання виручки Azure та монетизація Copilot здатні виправдати ці інвестиції. Microsoft займає значну частку одразу в декількох американських індексах, тому звіт може визначити напрямок розвитку всього технологічного сектору.
Основний індекс: Nasdaq 100. Додатково — Dow Jones, де вага Microsoft становить близько 6%.
Після 22:00 — Alphabet (GOOGL). Прес-конференція о 22:30.
Alphabet оприлюднить результати третього кварталу. Головними напрямками залишаться рекламний бізнес Google Search, YouTube та хмарний сегмент Google Cloud. Останній є особливо важливим, оскільки дозволяє оцінити комерційний попит на AI-рішення та ефективність власної інфраструктури Google.
Раніше компанія підвищила прогноз капітальних витрат на 2026 рік до $195–205 млрд. Інвесторів цікавить, наскільки швидко ці інвестиції перетворюються на додаткові доходи та чи не створюють вони надмірного тиску на рентабельність. Додатковим фактором стане вплив AI-пошуку на традиційну рекламну модель Google. Звіт Alphabet, опублікований одночасно з Microsoft, може викликати особливо сильну реакцію технологічного сектору.
Основний індекс: Nasdaq 100. Додатково — S&P 500.
Четвер, 29 жовтня
12:30, Caterpillar (CAT). Прес-конференція о 14:30.
Caterpillar оприлюднить результати за третій квартал. Аналітики очікують виручку близько $20,7 млрд та прибуток на акцію приблизно $7,03. Компанія є важливим індикатором глобального промислового циклу, оскільки її обладнання широко використовується в будівництві, гірничодобувній галузі, енергетиці та інфраструктурних проєктах.
Особливу увагу варто приділити підрозділу Power & Energy, який отримує вигоду від будівництва дата-центрів та зростання попиту на електроенергію. Інше питання полягає у впливі тарифів на собівартість: компанія раніше оцінювала тарифні витрати третього кварталу приблизно в $600 млн. Caterpillar займає близько 8% індексу Dow Jones, будучи однією з найбільших компаній індексу за вагою. Тому реакція акцій може мати істотний вплив на весь Dow.
Основний індекс: Dow Jones Industrial Average.
Після 22:00 — Amazon (AMZN). Прес-конференція о 23:00.
Amazon оприлюднить результати третього кварталу. Власний прогноз компанії передбачає виручку в діапазоні $197–202 млрд, при цьому інвестори оцінюватимуть насамперед зростання AWS та рентабельність бізнесу. У другому кварталі виручка AWS зросла на 37%, продемонструвавши найвищі темпи зростання за кілька років.
Amazon збільшила план капітальних витрат на 2026 рік до $220 млрд, переважно через інвестиції в інфраструктуру штучного інтелекту (AI). Це робить звіт особливо важливим у контексті дискусії про перегрів технологічного сектору. Ринок оцінюватиме, наскільки швидке зростання AWS виправдовує інвестиції та чи здатна Amazon зберегти сильний грошовий потік. Разом із Microsoft та Alphabet компанія фактично визначить настрої ринку щодо подальших перспектив штучного інтелекту.
Основний індекс: Nasdaq 100. Додатково — S&P 500.
П’ятниця, 30 жовтня
09:00, AstraZeneca (AZN). Прес-конференція о 16:30.
AstraZeneca оприлюднить результати третього кварталу та перших дев'яти місяців 2026 року. Компанія залишається одним із найбільших представників британського фондового ринку. У першому півріччі виручка зросла на 6% за постійних валютних курсів, а онкологічний напрям продемонстрував зростання на 15%. Керівництво раніше підтвердило прогноз збільшення річної виручки на середній або високий однозначний відсоток.
Інвестори стежитимуть за продажами ключових онкологічних препаратів, розробкою нових ліків та оновленням річного прогнозу. Додаткове значення має тиск на окремі напрямки бізнесу через втрату патентного захисту та цінову конкуренцію. AstraZeneca займає близько 7,6% індексу FTSE 100, тому навіть помірні коливання її акцій можуть помітно вплинути на динаміку британського індексу.
Основний індекс: FTSE 100.
ФРС, ЄЦБ, Банку Японії, Банку Канади та Резервного банку Нової Зеландії. Крім того, будуть опубліковані дані щодо інфляції в Австралії, ВВП та PCE у США, а Велика Британія представить новий державний бюджет.
Усі часові позначення вказано за київським часом. Прогнози та попередні значення взято з календаря, ринкові очікування щодо ставок актуальні на 23–25 жовтня.
У ніч на неділю, 25 жовтня, Україна та більшість європейських країн перейшли на зимовий час. США зроблять це лише 1 листопада. Тому протягом одного тижня різниця між Києвом і Нью-Йорком скоротиться з семи до шести годин.
З 26 по 30 жовтня американська фондова сесія відкриватиметься о 15:30 за київським часом замість звичних 16:30. Основні американські публікації, які зазвичай виходять о 15:30, тепер виходитимуть о 14:30. Вже з наступного тижня розклад повернеться до звичного режиму.
Основна увага ринку буде зосереджена на підготовці до середи, коли будуть оприлюднені одразу кілька важливих рішень центральних банків.


В Австралії буде опубліковано вересневий звіт щодо інфляції. Окрім основного річного показника, очікується прискорення місячного зростання цін з 0,4% до 0,7%, а також базового показника Trimmed Mean з 0,2% до 0,3%. Останній є особливо важливим для RBA, оскільки дозволяє оцінити стійкість інфляційного тиску без урахування найбільш волатильних компонентів.
Звіт виходить безпосередньо перед засіданням RBA 3 листопада. Ринок оцінює ймовірність підвищення ставки приблизно в 50%, тому публікація може суттєво змінити очікування. Інфляція, вища за прогноз, посилить аргументи на користь подальшого жорсткування політики та може підтримати AUD. При цьому важливо розрізняти вплив енергоносіїв на загальний CPI та динаміку базової інфляції, яка краще відображає внутрішній ціновий тиск.


Резервний банк Нової Зеландії, як очікується, підвищить ставку на 25 б.п. до 3,00%. Інфляція залишається вищою за цільовий діапазон 1–3%, а слабкість новозеландського долара та зростання вартості енергоносіїв створюють додаткові ризики для внутрішніх цін. При цьому останні дані щодо індексу споживчих цін (CPI) виявилися дещо гіршими за очікування, тому рішення не можна вважати повністю визначеним заздалегідь.
Ринок оцінює ймовірність підвищення приблизно у 75–80%. Банки ASB та ING очікують жорсткості політики, причому ASB прогнозує ще два підвищення до 3,50% до лютого. Таким чином, головним чинником реакції NZD стане не лише саме рішення, а й коментарі щодо подальшої траєкторії ставки. Якщо RBNZ підвищить її, але дасть зрозуміти, що подальші кроки не гарантовані, позитивна реакція валюти може виявитися обмеженою.

Велика Британія представить осінній бюджет, який стане першим для нового міністра фінансів Джона Хілі. Головне завдання уряду полягає у підтримці економіки та зменшенні фінансового навантаження на домогосподарства без істотного збільшення державного боргу. Разом із бюджетом OBR опублікує оновлені прогнози економічного зростання, інфляції, дефіциту та державних запозичень.
Ключовим питанням стане здатність уряду зберегти довіру боргового ринку. Аналітики очікують скорочення бюджетного резерву приблизно до 15 млрд фунтів стерлінгів. Також обговорюється підвищення податкового навантаження на банківський сектор, яке може принести бюджету 2–5 млрд фунтів стерлінгів. Для GBP та британських облігацій особливе значення матимуть обсяги майбутніх запозичень, зміни податкової політики та реакція дохідності Gilts. Додаткову увагу варто приділити FTSE 100 та акціям найбільших британських банків.


Очікується, що Банк Канади підвищить ставку на 25 б.п. до 2,50%. У вересні інфляція прискорилася до 3,1%, однак основний тиск пов’язаний із зростанням цін на енергоносії. При цьому довгострокові інфляційні очікування також почали зростати, що викликає занепокоєння регулятора. Паралельно економіка Канади демонструє ознаки уповільнення, тому простір для агресивного жорсткування політики залишається обмеженим.
Ринок оцінює ймовірність підвищення ставки приблизно у 80 %, тоді як серед економістів немає єдиної думки: 19 із 34 учасників опитування Reuters очікують на підвищення. Окрім рішення, Банк Канади оприлюднить оновлений Monetary Policy Report із прогнозами зростання та інфляції. Головне питання для CAD полягає в тому, чи розглядає регулятор можливе підвищення як разовий захід проти інфляційних ризиків, чи як початок нового циклу жорсткості монетарної політики.

Очікується, що ФРС збереже ставку в діапазоні 3,75–4,00 % після вересневого підвищення на 25 б.п. Американська економіка продовжує демонструвати стійкість, а інфляційні показники залишаються підвищеними. Проте регулятор вважає за краще діяти поступово, оцінюючи вплив вже проведеного жорсткування на економічну активність та ринок праці.
Імовірність збереження ставки становить близько 90%, тому основна увага буде зосереджена на прес-конференції голови ФРС Кевіна Уорша. Грудневе підвищення на 25 б.п. вже частково враховано в цінах: ринок оцінює його ймовірність приблизно в 70%. Важливо зрозуміти, чи вважає ФРС поточну паузу тимчасовою, чи готова переглянути необхідність подальших підвищень. Особливе значення матимуть коментарі щодо інфляції, ринку праці та умов для наступного кроку.

У США буде опубліковано попередню оцінку ВВП за третій квартал. Очікується прискорення зростання економіки з 2,2% до 3,2% у річному вираженні (annualised). Це досить сильний результат, який вказує на збереження стійкого внутрішнього попиту, незважаючи на вищі процентні ставки та інфляційний тиск.
Особливу увагу варто приділити структурі зростання. Споживчі витрати та корпоративні інвестиції, зокрема пов’язані з розвитком інфраструктури штучного інтелекту (AI), залишаються важливими джерелами підтримки економіки. При цьому зовнішня торгівля та зміна запасів можуть суттєво вплинути на підсумковий показник. Вищий ВВП може підтримати дохідність американських облігацій, однак реакція долара США залежатиме від того, чи змінять ці дані очікування щодо подальшої політики ФРС.

Одночасно з ВВП буде опубліковано вересневий індекс Core PCE — основний показник інфляції, на який орієнтується ФРС. Очікується прискорення місячного зростання з 0,2% до 0,3%, а річний показник може збільшитися з 3,0% до 3,1%. Загальний PCE, що включає продукти харчування та енергоносії, також має продемонструвати прискорення.
Ця публікація є особливо важливою після сильних показників CPI та PPI, які вже вказали на збереження цінового тиску в американській економіці. Навіть результат на рівні прогнозу свідчитиме про те, що інфляція залишається помітно вищою за ціль ФРС. Оскільки засідання регулятора відбудеться напередодні, ринок оцінюватиме, наскільки нові дані підтверджують його риторику та підвищують ймовірність чергового жорсткування політики у грудні.


Європейський центральний банк, як очікується, залишить процентні ставки без змін. Основна ставка рефінансування залишиться на рівні 2,65 %, депозитна ставка — на рівні 2,50 %. Після вересневого підвищення регулятор отримав можливість оцінити вплив більш жорсткої політики на економіку єврозони. При цьому інфляційні ризики, що зберігаються, не дозволяють повністю виключати подальше підвищення.
Ринок оцінює ймовірність збереження ставки приблизно у 97 %, проте до грудня вже враховує близько 70 % ймовірності підвищення на 25 б.п. Додатковим фактором невизначеності залишається ситуація у Франції, де політичні та бюджетні ризики призвели до зростання дохідності державних облігацій. На прес-конференції Крістін Лагард важливо стежити за оцінкою інфляції, перспективами грудневого засідання та коментарями щодо французького боргового ринку.


Банк Японії, як очікується, збереже ставку на рівні 1,25% після вересневого підвищення на 25 базисних пунктів. Регулятор продовжує поступову нормалізацію грошово-кредитної політики, однак вважає за краще оцінити наслідки останнього рішення перед тим, як зробити наступний крок. Японська інфляція знову перевищила цільові 2%, а слабкість ієни продовжує створювати додатковий тиск через вартість імпорту.
Імовірність збереження ставки на жовтневому засіданні становить близько 93%. При цьому ринок розглядає грудень як більш ймовірний термін наступного підвищення, закладаючи близько 80% ймовірності такого рішення. Разом із засіданням BoJ представить оновлений Outlook Report. Особливу увагу буде приділено прогнозам інфляції та оцінці її стійкості. Якщо Банк Японії вкаже, що базова інфляція вже досягла стійких 2%, це може посилити очікування подальшого підвищення ставок і підтримати JPY.

Forex | DXY
Sentiment: Neutra / Bullish
https://www.tradingview.com/x/aIg2bcsu/
Минулий тиждень був періодом консолідації, і це цілком виправдано: занадто багато суперечливих факторів. Наступний тиждень насичений подіями: засідання ФРС, інфляція, ВВП, велика кількість інших макроекономічних даних та звіти корпорацій. Чи буде тиждень трендовим — не обов’язково. З огляду на мої очікування від ФРС, я налаштований на PWH скоріше в довгостроковій перспективі. У такі тижні особливо важливо не торгувати кожним рухом, а чекати реакції на ключові події та підтвердження на графіку. Як організувати роботу з урахуванням макроподій і не втрачати дисципліну під час високої волатильності, ми розглядаємо в курсі Full time Trader.

https://www.tradingview.com/x/RF4pAwaM/
На денному графіку формується компресія вище. Інсайд-бар у п’ятницю — статистично рухається у бік другої свічки (у лонг).

https://www.tradingview.com/x/cKzce21f/
З точки зору МТФ — не можу не відзначити, як ціна дотримується рівня лонгового POI нижче.


Forex | EUR/USD
Sentiment: Neutral/Bearish
https://www.tradingview.com/x/PTfcBjO6/
Компресія вище — так. Але не варто розглядати це лише з одного боку. Привабливий таргет, але з смт та ознаками слабкості євро, що цілком виправдано, зважаючи на спред французьких і німецьких облігацій, динаміку цін на нафту тощо — євро зараз є слабкою валютою.

https://www.tradingview.com/x/RoCNmfwp/
З точки зору денного трейдингу — не став би вигадувати, а чекав би на вихід з рейнджу і працював би лише з подальшими підтвердженнями.


Forex | GBP/USD
Sentiment: Neutral
https://www.tradingview.com/x/vXNl1ctt/
А фунт, навпаки, зараз є сильною валютою. У той час як долар може зростати, корекція щодо фунта виглядає неідеально.

https://www.tradingview.com/x/Az2CtmBO/
При цьому інсайд-бар від тижневого дисбалансу виглядає дзеркально до DXY. Локальна корекція виглядає логічно. Але знову ж таки розраховувати на глибину цієї корекції поки що не доводиться.


Commodities | Gold
Sentiment: Bearish
https://www.tradingview.com/x/vez8uFQt/
Рухаємося вниз до 3940.

https://www.tradingview.com/x/MmY0Pmyc/
З денного графіка можна було б відзначити сценарій зниження через денний дисбаланс.

https://www.tradingview.com/x/AZLj4Ykf/
З МТФ додав би сценарій через тест найближчого блоку + ФВГ. Обидва сценарії є прийнятними, буду спостерігати за реакцією в цей момент.

 FREE COURSE
Workshop mini - готові інструменти для тих, хто вже торгує: базовий сетап, торговий журнал, синхрон таймфреймів та торговий план

Stock Market | S&P 500
Sentiment: Bearish
https://www.tradingview.com/x/mUn8MuVc/
Минулий тиждень вдало протестував тижневий блок і отримав реакцію, продовжуючи тренд на денному графіку.

https://www.tradingview.com/x/3PUj4BP8/
Хоча найближчий цільовий рівень і досягнуто, не варто виключати сценарій продовження низхідного тренду. Ключовим фактором для прийняття рішення є денний дисбаланс.


Stock Market | Nasdaq 100 Index
Sentiment: Bearish
https://www.tradingview.com/x/y8DusQNn/
Аналогічно до 500-го, тільки 100-й слабкіший, що підтвердить смт на денному графіку.

https://www.tradingview.com/x/7wfd0rQE/
Тут бачимо смт на максимумі п’ятниці. Аналогічно — денний дисбаланс: центральна точка прийняття рішення наступного тижня.


Stock Market | DAX
Sentiment: Neutral
https://www.tradingview.com/x/tyzYxKKS/
Компресія зверху, знизу — РБ. Сценарій «лонг», здавалося б, ще актуальний. Але локальний «seek & destroy» трохи бентежить.

https://www.tradingview.com/x/uxcU7GLp/
Бачимо, як ціна взаємодіє з ліквідністю в обох напрямках. Не найприємніший період, особливо з огляду на дивергенцію на фондовому ринку між секторами. Тому єдиного ключового наративу немає. Потрібно уточнювати протягом тижня.
