

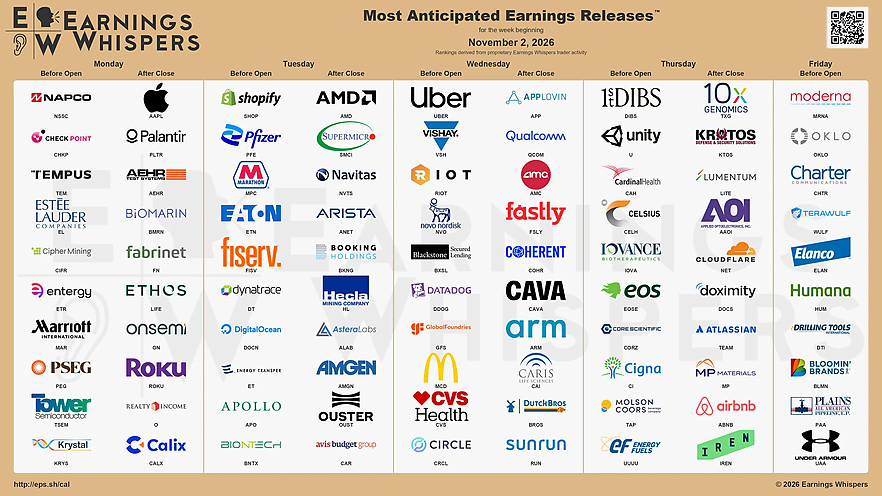
На этой неделе в центре внимания окажутся отчёты крупнейших технологических компаний, включая Apple, AMD, Palantir и Supermicro. После слабой динамики Nasdaq в конце октября инвесторы становятся всё более требовательными к корпоративным результатам. Особенно это касается AI-сектора, где сильный рост выручки уже не гарантирует положительной реакции акций.
Дополнительно выделим Novo Nordisk, которая продолжает бороться с Eli Lilly за рынок препаратов для снижения веса, а также Eaton и Qualcomm. Их отчёты помогут оценить спрос на энергетическую инфраструктуру для дата-центров и состояние мирового рынка смартфонов.
Все время указано по Киеву. Прогнозы отражают ожидания аналитиков перед публикациями.
Понедельник, 2 ноября
23:30, Apple (AAPL). Прогноз выручки $113.4 млрд, EPS $1.99. Конференц-звонок в 00:00.
Apple представит результаты четвёртого финансового квартала. Аналитики ожидают роста выручки примерно на 11% год к году, во многом благодаря устойчивому спросу на iPhone и развитию сервисного бизнеса. Однако главным вопросом станет реакция потребителей на новое поколение смартфонов. По данным Counterpoint Research, глобальные продажи iPhone 18 Pro за первые три недели превысили результаты предыдущего поколения лишь на 3.1%. При этом спрос в Китае вырос на 29%, тогда как в США снизился на 4%, а в Японии на 27%. Таким образом, первоначальная реакция рынка оказалась неоднозначной.
Отдельный интерес представляет новый складной iPhone Duo, продажи которого начались 23 октября. Первые партии быстро разошлись, а сроки доставки некоторых заказов растянулись до января. Однако продажи Duo ещё не попадут в текущую отчётность, поэтому инвесторы будут искать информацию о спросе в прогнозах на праздничный квартал. Не менее важен AI: Apple запустила новую Siri AI в сентябре, но пока остаётся открытым вопрос, способна ли компания превратить развитие Apple Intelligence в устойчивый цикл обновления устройств. С учётом высокой оценки акций рынку понадобятся не только сильные результаты, но и убедительный прогноз на следующий квартал.
Основной индекс: Nasdaq 100. Дополнительно S&P 500 и Dow Jones.
После 23:00, Palantir Technologies (PLTR). Прогноз выручки $2.18 млрд, рост около 84% г/г. Конференц-звонок в 00:00.
Palantir представит результаты третьего квартала после исключительно сильного предыдущего отчёта, когда выручка компании выросла на 93% год к году, а американский коммерческий сегмент продемонстрировал рост на 149%. Компания продолжает получать выгоду от внедрения AI в корпоративные процессы и государственные системы. Основной интерес представляет платформа AIP, позволяющая компаниям использовать искусственный интеллект непосредственно в операционной деятельности.
Главная проблема Palantir заключается не в темпах роста, а в чрезвычайно высоких рыночных ожиданиях. Акции торгуются с форвардным P/E около 97, что оставляет ограниченное пространство для разочарований. Инвесторы будут оценивать динамику новых контрактов, рост коммерческого сегмента в США и повышение годового прогноза. Особое значение приобретает способность компании поддерживать стремительный рост выручки без существенного увеличения затрат. После недавней коррекции технологического сектора даже сильный отчёт может не вызвать устойчивого роста акций, если менеджмент не представит новых аргументов в пользу текущей оценки бизнеса.
Основной индекс: Nasdaq 100. Дополнительно S&P 500.
Вторник, 3 ноября
До открытия американского рынка, Eaton (ETN). Прогноз выручки $8.53 млрд, EPS $3.54. Конференц-звонок в 18:00.
Eaton представит результаты третьего квартала. Компания занимается электротехническим оборудованием, системами управления питанием и охлаждения, поэтому является одним из важных бенефициаров строительства AI-инфраструктуры. Во втором квартале выручка выросла на 21%, а органический рост составил 14%. Особенно сильным оставался спрос со стороны дата-центров: заказы подразделения Electrical Americas увеличились на 41%, а совокупный портфель заказов электротехнического бизнеса вырос на 43%.
Интересно сопоставить результаты Eaton с опубликованным на прошлой неделе отчётом Caterpillar. Последняя показала рост выручки на 17% и рекордный портфель заказов, однако акции оказались под давлением из-за опасений относительно тарифных расходов и будущей маржинальности. Для Eaton ключевыми станут динамика новых заказов, способность сохранять высокую рентабельность и прогноз на 2027 год. Компания поможет оценить, насколько инвестиционный бум в дата-центрах продолжает поддерживать промышленный сектор и способен ли он компенсировать слабость традиционных направлений экономики.
Основной индекс: S&P 500. Дополнительно промышленный сектор S&P 500 Industrials.
После 23:00, Advanced Micro Devices (AMD). Прогноз выручки около $13.1 млрд, рост порядка 42% г/г. Конференц-звонок в 00:00.
AMD представит результаты третьего квартала на фоне продолжающегося роста спроса на AI-ускорители и серверные процессоры. Компания рассчитывает увеличить свою долю на рынке, где доминирует Nvidia, за счёт новых GPU Instinct MI400 и серверных решений Helios. Недавно AMD объявила о расширении сотрудничества с Meta, которая уже использует её технологии в инфраструктуре искусственного интеллекта. Кроме того, AMD продолжает сотрудничать с Microsoft, OpenAI и другими крупнейшими разработчиками AI-моделей.
Особенно интересно сопоставить отчёт с результатами Microsoft и Alphabet, опубликованными на прошлой неделе. Azure продемонстрировал рост выручки на 48%, а Google Cloud на 103%, что подтверждает огромный спрос на вычислительные мощности. Однако рынок становится всё более чувствительным к стоимости этих инвестиций и их влиянию на денежные потоки технологических компаний. Для AMD главным вопросом станет способность монетизировать растущий CapEx крупнейших клиентов, сохраняя маржинальность около ожидаемых 56%. Сильный прогноз продаж AI-ускорителей на следующий квартал может оказаться важнее уже опубликованных результатов.
Основной индекс: Nasdaq 100. Дополнительно S&P 500.
После 23:00, Super Micro Computer (SMCI). Предварительная оценка выручки $18.5–19.5 млрд. Конференц-звонок в 00:00.
Supermicro представит результаты первого квартала 2027 финансового года. Компания специализируется на производстве серверных систем и готовой инфраструктуры для дата-центров, включая решения с GPU Nvidia и AMD. Ещё 20 октября Supermicro существенно повысила предварительную оценку квартальной выручки с первоначальных $14.5–15.5 млрд до $18.5–19.5 млрд. Причиной стал более высокий спрос на AI-платформы. Одновременно прогноз валовой маржи был улучшен до 12–12.5%.
Таким образом, значительная часть положительного сюрприза уже известна рынку. Теперь инвесторов интересует не столько выручка, сколько качество роста и способность компании превращать огромный объём заказов в прибыль и свободный денежный поток. Особенно важными станут маржинальность серверных решений, оборотный капитал и прогноз новых поставок. В сочетании с отчётом AMD результаты Supermicro позволят оценить состояние спроса на физическую AI-инфраструктуру. При этом сильные продажи оборудования не обязательно означают улучшение экономики всего сектора, если конкуренция продолжает ограничивать прибыльность производителей.
Основной индекс: S&P 500. Дополнительно Nasdaq Composite. Supermicro не входит в Nasdaq 100, однако её результаты могут повлиять на настроения в технологическом секторе.
Среда, 4 ноября
08:30, Novo Nordisk (NOVO-B / NVO). Прогноз выручки около 73.3 млрд DKK. Конференц-звонок в 14:00.
Novo Nordisk представит результаты третьего квартала на фоне усиливающейся конкуренции с Eli Lilly на рынке препаратов для лечения диабета и ожирения. Аналитики ожидают сокращения квартальной выручки примерно на 2% год к году, несмотря на сохранение высокого мирового спроса на препараты GLP-1. Основной проблемой компании остаётся потеря рыночной доли и ценовая конкуренция, особенно в США. С начала года акции Novo Nordisk потеряли более 20%, тогда как инвесторы всё больше сомневаются в способности компании вернуть прежние темпы роста.
Особое значение приобретает опубликованный на прошлой неделе отчёт Eli Lilly. Американский конкурент увеличил выручку на 39%, до $24.4 млрд, и повысил годовой прогноз благодаря сильным продажам Mounjaro, Zepbound и запуску таблетированного препарата Foundayo. Теперь инвесторы будут оценивать продажи инъекционного и таблетированного Wegovy, перспективы новых препаратов, включая CagriSema, и способность Novo удерживать конкурентные позиции. Главный вопрос заключается в том, сможет ли компания стабилизировать рыночную долю и улучшить прогноз прибыли на фоне агрессивной экспансии Eli Lilly.
Основной индекс: OMX Copenhagen 25. Дополнительно STOXX Europe 600. Компания не входит в FTSE 100 или Euro Stoxx 50.
После 23:00, Qualcomm (QCOM). Прогноз выручки около $10.1 млрд, EPS $2.17. Конференц-звонок в 23:45.
Qualcomm представит результаты четвёртого финансового квартала. Компания остаётся одним из крупнейших поставщиков мобильных процессоров и модемов, поэтому её отчёт позволит оценить состояние мирового рынка смартфонов. Аналитики ожидают сокращения выручки примерно на 10% год к году, что отражает давление на традиционный бизнес компании. Дополнительным фактором остаётся постепенный переход Apple к использованию собственных модемов, который создаёт долгосрочные риски для части доходов Qualcomm.
Особенно интересно сопоставить результаты с отчётом Apple, который выйдет в понедельник. Первоначальные продажи iPhone 18 Pro оказались неоднородными по регионам, поэтому данные Qualcomm могут показать, распространяется ли эта слабость на Android-сегмент. Помимо смартфонов, инвесторы будут следить за автомобильными чипами, процессорами Snapdragon для компьютеров и развитием Edge AI. Эти направления должны постепенно снижать зависимость компании от мобильного рынка, однако пока главным вопросом остаётся способность компенсировать возможное сокращение заказов Apple.
Основной индекс: Nasdaq 100. Дополнительно S&P 500.
В воскресенье, 1 ноября, США и Канада перешли на зимнее время. Украина и большинство европейских стран сделали это неделей ранее, 25 октября. Таким образом, разница между Киевом и Нью-Йорком вновь составляет семь часов.
С понедельника американская фондовая сессия будет открываться в привычные 16:30 по Киеву, а основные макроэкономические публикации США и Канады будут выходить в 15:30. Это особенно важно учитывать в пятницу, когда одновременно выйдут два отчёта по рынку труда.


Пресс-конференция в 06:30.
Резервный банк Австралии, как ожидается, повысит ставку на 25 б.п., до 4.85%. Инфляционное давление в экономике продолжает усиливаться: сентябрьский CPI ускорился до 4.3% в годовом выражении против 4.0% месяцем ранее. Базовая инфляция Trimmed Mean также увеличилась до 3.6%, что свидетельствует о более широком характере роста цен, не ограниченном исключительно энергетическими компонентами.
Рынок оценивает вероятность повышения ставки примерно в 78%, поэтому само решение уже в значительной степени заложено в стоимость AUD. Главным вопросом станет дальнейшая траектория монетарной политики. Фьючерсы предполагают ставку вблизи 4.9% к весне 2027 года, но не закладывают продолжительный цикл агрессивного ужесточения. Если RBA повысит ставку и сохранит жёсткую риторику, это может поддержать австралийский доллар. Если же регулятор укажет на приближение пика ставок, реакция AUD может оказаться сдержанной.
Первые результаты в ночь на 4 ноября.
В США пройдут промежуточные выборы, на которых будут переизбраны все 435 членов Палаты представителей и 35 сенаторов. Результаты определят, сможет ли администрация Дональда Трампа сохранить контроль над Конгрессом или столкнётся с необходимостью согласовывать законодательные инициативы с демократами.
По состоянию на конец октября рынки прогнозов оценивают вероятность перехода Палаты представителей под контроль демократов примерно в 93–94%, а Сената в 65–70%. Таким образом, победа демократов в нижней палате уже практически стала базовым сценарием. Наиболее значимым сюрпризом может стать результат Сената, который определит возможность полного контроля демократов над Конгрессом.
Для финансовых рынков ключевыми темами станут будущая фискальная политика, регулирование технологического и энергетического секторов, торговые пошлины и перспектива дальнейшего роста государственного долга. Полный контроль демократов может несколько ограничить возможности администрации по реализации новых налоговых и расходных инициатив, потенциально поддержав спрос на американские облигации. Однако ожидать существенного сокращения дефицита только из-за смены большинства не стоит: обе партии сохраняют высокие обязательства по государственным расходам.
Первые участки начнут закрываться около 01:00 по Киеву 4 ноября, основная волна результатов ожидается с 02:00 до утра.


Изменение занятости: было +0.5%, прогноз +0.4% кв/кв.
В Новой Зеландии выйдет квартальный отчёт по рынку труда. Ожидается рост занятости на 0.4% после увеличения на 0.5% во втором квартале, а уровень безработицы может снизиться с 5.6% до 5.5%. Это указывает на постепенную стабилизацию рынка труда, который оставался одним из наиболее слабых компонентов экономики.
Для RBNZ публикация важна с точки зрения баланса инфляционных рисков и экономической активности. Устойчивый рост занятости и снижение безработицы могут подтвердить, что экономика способна выдержать более высокие процентные ставки. При этом слабые результаты, особенно в сочетании с замедлением роста заработных плат, способны ограничить ожидания дальнейшего ужесточения политики и оказать давление на NZD.
Основное внимание инвесторов будет сосредоточено на результатах американских выборов. При этом реакция рынков будет зависеть не столько от победы одной из партий, сколько от отклонения итогов от уже сформированных ожиданий. Победа демократов в Палате представителей в значительной степени учтена в ценах, тогда как распределение мест в Сенате остаётся более существенным источником неопределённости.
Особенно интересной будет динамика американских облигаций и технологического сектора. Ограничение возможностей администрации по расширению фискальных стимулов теоретически может поддержать Treasuries, но влияние на акции окажется неоднозначным. Например, ограничения на строительство новых дата-центров могут снизить ожидаемые капитальные расходы технологических компаний, одновременно уменьшив обеспокоенность рынка чрезмерными инвестициями в AI. Поэтому важно оценивать реакцию отдельных отраслей, а не только общих фондовых индексов.

Пресс-конференция Эндрю Бейли в 14:30.
Банк Англии, как ожидается, повысит процентную ставку на 25 б.п. до 4.00%. Инфляция в Великобритании ускорилась до 3.5%, заметно превышая целевые 2%. Дополнительное давление создают высокие цены на энергоносители, которые постепенно отражаются на стоимости товаров и услуг. Несмотря на признаки замедления отдельных секторов экономики, регулятор вынужден уделять повышенное внимание риску закрепления инфляции на высоком уровне.
Рыночное ценообразование предполагает практически 99% вероятность повышения ставки. Поэтому основное внимание будет уделено распределению голосов MPC, обновлённым прогнозам роста и инфляции, а также пресс-конференции Эндрю Бейли. Ожидается, что семь членов комитета поддержат повышение, тогда как двое выступят за сохранение ставки. При этом рынки будут искать сигналы относительно дальнейшего ужесточения: ожидается, что BoE может повысить ставку, но одновременно указать на необходимость осторожного подхода к следующим решениям. Для GBP такая комбинация потенциально ограничивает положительный эффект от самого повышения.

Безработица: было 4.2%, прогноз 4.2%.
Средняя почасовая зарплата: было +0.1%, прогноз +0.3% м/м.
В США выйдет октябрьский отчёт по рынку труда. После слабого сентябрьского результата, когда экономика создала всего 29 тысяч рабочих мест, аналитики ожидают восстановления прироста занятости до 63 тысяч. При этом уровень безработицы должен остаться на отметке 4.2%, а месячный рост заработных плат ускориться до 0.3%. Такая комбинация предполагает сохранение относительно стабильного рынка труда, несмотря на заметное замедление темпов найма.
Для ФРС отчёт станет одним из ключевых ориентиров перед декабрьским заседанием. После октябрьской паузы рынок оценивает вероятность повышения ставки в декабре примерно в 75%. Сильные показатели занятости и ускорение заработных плат могут усилить эти ожидания, поддержав доходности американских облигаций. Однако слабый прирост рабочих мест при стабильной безработице также может свидетельствовать о сокращении предложения рабочей силы, а не исключительно о падении спроса на труд. Поэтому особенно важно оценивать динамику участия в рабочей силе, пересмотры предыдущих месяцев и структуру занятости.


Безработица: было 6.5%, прогноз 6.5%.
Одновременно с американским NFP выйдет октябрьский отчёт по рынку труда Канады. После сокращения занятости на 68.3 тысячи рабочих мест в сентябре аналитики ожидают умеренного восстановления на 14.5 тысячи. Уровень безработицы, по прогнозам, сохранится на отметке 6.5%. Канадская экономика продолжает сталкиваться с последствиями высоких процентных ставок и торговой неопределённости, что оказывает давление на инвестиции и решения компаний относительно найма.
Особое внимание стоит уделить качеству создаваемых рабочих мест: соотношению полной и частичной занятости, динамике заработных плат и участию населения в рабочей силе. Для Банка Канады эти данные важны в контексте дальнейших решений по процентной ставке. Сильное восстановление занятости может снизить обеспокоенность замедлением экономики и поддержать CAD. При этом отчёт выйдет одновременно с NFP США, поэтому реакция USDCAD будет определяться относительной силой двух рынков труда.

Глава Банка Японии Кадзуо Уэда выступит с речью, посвящённой денежно-кредитной политике. После октябрьского заседания инвесторы продолжают оценивать перспективы нормализации ставок в Японии. Несмотря на сохранение инфляционного давления, Банк Японии предпочитает постепенное ужесточение, уделяя особое внимание устойчивости роста заработных плат и внутреннего спроса.
Главным вопросом станет вероятность следующего повышения ставки в декабре. Любые комментарии относительно устойчивости базовой инфляции, слабости иены и дальнейшей траектории процентных ставок могут повлиять на японские облигации и валютный рынок. Особенно чувствительной остаётся пара USDJPY, динамика которой зависит как от ожиданий BoJ, так и от изменений доходностей американских Treasuries.

Forex | DXY
Sentiment: Neutral / Bearish
https://www.tradingview.com/x/sV5Du7KG/
3 недели консолидации, реакция на недельный RB в паре с мягкой интерпретацией заседания ФРС прошлой недели предполагают дальнейшее развитие коррекции по доллару. Но ввиду выборов, нон-фарма и других триггеров перед коррекцией мы вполне можем увидеть различные ресвипы и т. д. Среднесрочный шорт пока остаётся основным сценарием. В такие недели важно не торговать каждое движение, а дождаться реакции на ключевые события и подтверждения на графике. Как вести такую торговлю на практике и не терять дисциплину при большом количестве триггеров, мы разбираем в обучении Full time Trader.

https://www.tradingview.com/x/S2zJ5CJz/
С точки зрения дня - не могу не отметить реакции на ранее зону девиации снизу и откуп с формированием дневного лонгового РБ. Слабость этого РБ - открытые двери для шортов.


Forex | EUR/USD
Sentiment: Neutral
https://www.tradingview.com/x/yr81pZrj/
Шортовое настроение по доллару - не автоматом лонг по евро. Уход Лагард, французкий долг, цены на газ и нефть, все это создает тяжелые условия для евро. И не смотря на консолидацию по доллару - мы обновили минимум по евро.

https://www.tradingview.com/x/MHaUfreu/
С точки зрения дня видим консолидацию выше, видим реакцию на дневной имбаланс. Снятие коррекции - очень вероятный сценарий, НО надо держать в голове то что перед этим цена вполне может сперва снять ликвидность ниже, вплоть до месячного имбаланса на 1.106 на фоне негатива вокруг евро.


Forex | GBP/USD
Sentiment: Bullish
https://www.tradingview.com/x/xvzge5e2/
А фунт, обратно, перформит сильнее среднего, на фоне своих позитивных факторов. Нравиться реакция на недельный имбаланс ниже с выходом выше в дальнейшем. Этот флоу надо уточнить на младшем тф.

https://www.tradingview.com/x/eCQgvwQY/
Видим продолжение восходящего флоу после изначального амд. Хочется работать от ближайшего дневного имбаланса, слабость этой зоны - шанс инвалидации лонгового сценария.


Commodities | Gold
Sentiment: Neutral
https://www.tradingview.com/x/Yh6Gyzxf/
Пришли к таргетам прошлого плана. Сняли 3885. Теперь мы в непростых условиях, где есть признаки перепроданности. Фундаментальные факторы спорные, и некоторые говорят о лонгах. Здраво будет пожождать. Дать цене или показать реакцию на уровень, или продолжить падение.

https://www.tradingview.com/x/qprhaviH/
С точки зрения дня - после такого импульса в пятницу. Ждал бы замедления хотя бы в пн. НЕ торопился бы заходить в рынок после открытия недели.

 FREE COURSE
Workshop mini - готовые инструменты для уже торгующих: базовый сетап, торговый журнал, синхрон таймфреймов и торговый план

Stock Market | S&P 500
Sentiment: Neutral / Bearish
https://www.tradingview.com/x/daUW1uKT/
Негативный фон вокруг тех сектора никуда не денеться на следующей неделе. Но при этом, можно ли отрицать то что после выборов, неопределенность снимется и это позитивный фактор - точно нет. Поэтом вижу пространство для коррекции, и дальнейший среднесрочный сценарий надо будет уточнять после выборов.

https://www.tradingview.com/x/o1dQJpXm/
С точки зрения дня - шортовый флоу. Пока флоу не будет инвалидирован, не торопился бы менять биас на лонговый. По таргетам кроме иквалов ниже конечно ничего нету, если цена закрепится над минимумом сентября это может быть сигналом расширения к иквалам лета.


Stock Market | Nasdaq 100 Index
Sentiment: Bearish
https://www.tradingview.com/x/mwXszb30/
Отчеты тех сектора во многом разочаровали, и гугл, и интел, и амазон. Распродажа очень активная, и как мне кажется скорее всего приведет цену к минимуму лета. Но надо видеть как рынок отреагирует на результаты выборов.

https://www.tradingview.com/x/Qrvq5SnC/
С точки зрения дня - аналогичный шортовый флоу. до его инвалидации не спешил бы разворачиваться на лонги. Ключевой уровень это дневной имб + круглые 29к.


Stock Market | DAX
Sentiment: Bullish
https://www.tradingview.com/x/jF9IHRJ7/
Позитивная неделя после саммита инвестиционного в Германии, где объявили большие инвестиции от разных корпораций. Несмотря на негатив вокруг европы, акции в DAX перформят отлично, пока что один из ключевых бенефициаров ротации.

https://www.tradingview.com/x/g2meZ7Yc/
С точки зрения дня - была консолидация и цена вышла с нее. Хочется видеть реакцию на ретест - отсутствие ее, и принятие цены обратно в ренже - скорее признак слабоси покупателя и потенциально будет свидетельствовать об инвалидации этого сценария.
