

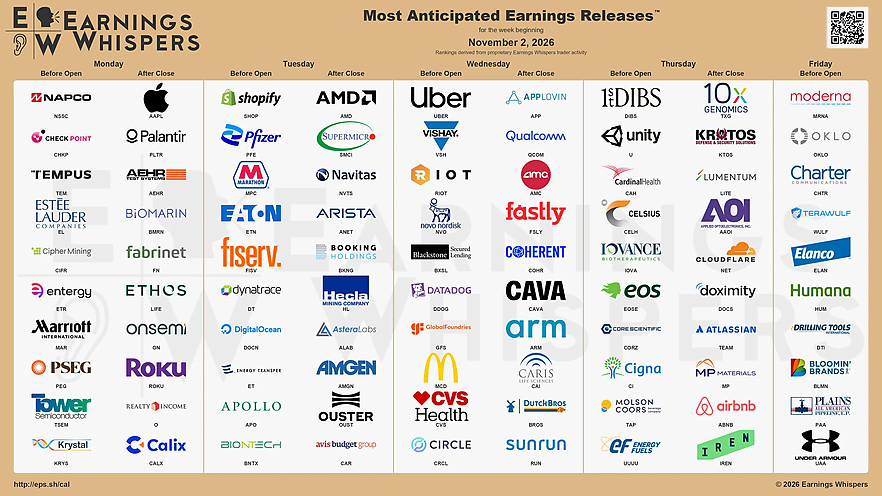
Цього тижня в центрі уваги опиняться звіти найбільших технологічних компаній, зокрема Apple, AMD, Palantir та Supermicro. Після слабкої динаміки індексу Nasdaq наприкінці жовтня інвестори стають дедалі вимогливішими до корпоративних результатів. Особливо це стосується сектору штучного інтелекту, де значне зростання виручки вже не гарантує позитивної реакції акцій.
Окремо відзначимо Novo Nordisk, яка продовжує боротися з Eli Lilly за ринок препаратів для схуднення, а також Eaton і Qualcomm. Їхні звіти допоможуть оцінити попит на енергетичну інфраструктуру для дата-центрів та стан світового ринку смартфонів.
Усі часові позначки вказані за київським часом. Прогнози відображають очікування аналітиків напередодні публікацій.
Понеділок, 2 листопада
23:30, Apple (AAPL). Прогноз виручки — 113,4 млрд доларів, EPS — 1,99 долара. Конференц-дзвінок о 00:00.
Apple оприлюднить результати четвертого фінансового кварталу. Аналітики очікують зростання виручки приблизно на 11% у річному вимірі, значною мірою завдяки стабільному попиту на iPhone та розвитку сервісного бізнесу. Однак головним питанням стане реакція споживачів на нове покоління смартфонів. За даними Counterpoint Research, глобальні продажі iPhone 18 Pro за перші три тижні перевищили результати попереднього покоління лише на 3,1%. При цьому попит у Китаї зріс на 29%, тоді як у США знизився на 4%, а в Японії — на 27%. Таким чином, перша реакція ринку виявилася неоднозначною.
Окремий інтерес викликає новий складаний iPhone Duo, продажі якого розпочалися 23 жовтня. Перші партії швидко розійшлися, а терміни доставки деяких замовлень розтягнулися до січня. Однак продажі Duo ще не потраплять до поточної звітності, тому інвестори шукатимуть інформацію про попит у прогнозах на святковий квартал. Не менш важливим є AI: Apple запустила нову Siri AI у вересні, але поки що залишається відкритим питання, чи здатна компанія перетворити розвиток Apple Intelligence на стійкий цикл оновлення пристроїв. З огляду на високу оцінку акцій ринку знадобляться не тільки сильні результати, а й переконливий прогноз на наступний квартал.
Основний індекс: Nasdaq 100. Додатково — S&P 500 та Dow Jones.
Після 23:00 — Palantir Technologies (PLTR). Прогноз виручки — 2,18 млрд доларів, зростання близько 84% у річному вимірі. Конференц-дзвінок о 00:00.
Palantir оприлюднить результати третього кварталу після надзвичайно сильного попереднього звіту, коли виручка компанії зросла на 93% у річному вимірі, а американський комерційний сегмент продемонстрував зростання на 149%. Компанія продовжує отримувати вигоду від впровадження штучного інтелекту (AI) у корпоративні процеси та державні системи. Основний інтерес викликає платформа AIP, що дозволяє компаніям використовувати штучний інтелект безпосередньо в операційній діяльності.
Головна проблема Palantir полягає не в темпах зростання, а в надзвичайно високих ринкових очікуваннях. Акції торгуються з форвардним P/E близько 97, що залишає обмежений простір для розчарувань. Інвестори оцінюватимуть динаміку нових контрактів, зростання комерційного сегмента в США та підвищення річного прогнозу. Особливого значення набуває здатність компанії підтримувати стрімке зростання виручки без істотного збільшення витрат. Після нещодавньої корекції технологічного сектору навіть сильний звіт може не спричинити стійкого зростання акцій, якщо менеджмент не надасть нових аргументів на користь поточної оцінки бізнесу.
Основний індекс: Nasdaq 100. Додатково — S&P 500.
Вівторок, 3 листопада
До відкриття американського ринку, Eaton (ETN). Прогноз виручки — 8,53 млрд доларів, EPS — 3,54 долара. Конференц-дзвінок о 18:00.
Eaton оприлюднить результати третього кварталу. Компанія займається електротехнічним обладнанням, системами управління живленням та охолодженням, тому є одним із важливих бенефіціарів розбудови інфраструктури штучного інтелекту. У другому кварталі виручка зросла на 21%, а органічне зростання склало 14%. Особливо високим залишався попит з боку дата-центрів: замовлення підрозділу Electrical Americas збільшилися на 41%, а сукупний портфель замовлень електротехнічного бізнесу зріс на 43%.
Цікаво порівняти результати Eaton із опублікованим минулого тижня звітом Caterpillar. Остання продемонструвала зростання виручки на 17% та рекордний портфель замовлень, однак акції опинилися під тиском через побоювання щодо тарифних витрат та майбутньої рентабельності. Для Eaton ключовими стануть динаміка нових замовлень, здатність зберігати високу рентабельність та прогноз на 2027 рік. Компанія допоможе оцінити, наскільки інвестиційний бум у дата-центрах продовжує підтримувати промисловий сектор і чи здатний він компенсувати слабкість традиційних галузей економіки.
Основний індекс: S&P 500. Додатково — промисловий сектор S&P 500 Industrials.
Після 23:00 — Advanced Micro Devices (AMD). Прогноз виручки — близько $13,1 млрд, зростання приблизно на 42% р/р. Конференц-дзвінок о 00:00.
AMD представить результати третього кварталу на тлі триваючого зростання попиту на AI-прискорювачі та серверні процесори. Компанія розраховує збільшити свою частку на ринку, де домінує Nvidia, за рахунок нових GPU Instinct MI400 та серверних рішень Helios. Нещодавно AMD оголосила про розширення співпраці з Meta, яка вже використовує її технології в інфраструктурі штучного інтелекту. Крім того, AMD продовжує співпрацювати з Microsoft, OpenAI та іншими найбільшими розробниками AI-моделей.
Особливо цікаво порівняти звіт із результатами Microsoft та Alphabet, опублікованими минулого тижня. Azure продемонстрував зростання виручки на 48%, а Google Cloud — на 103%, що підтверджує величезний попит на обчислювальні потужності. Однак ринок стає дедалі чутливішим до вартості цих інвестицій та їхнього впливу на грошові потоки технологічних компаній. Для AMD головним питанням стане здатність монетизувати зростаючі капітальні витрати (CapEx) найбільших клієнтів, зберігаючи рентабельність на рівні близько очікуваних 56%. Сильний прогноз продажів AI-прискорювачів на наступний квартал може виявитися важливішим за вже опубліковані результати.
Основний індекс: Nasdaq 100. Додатково — S&P 500.
Після 23:00 — Super Micro Computer (SMCI). Попередня оцінка виручки — 18,5–19,5 млрд доларів. Конференц-дзвінок о 00:00.
Supermicro оприлюднить результати першого кварталу 2027 фінансового року. Компанія спеціалізується на виробництві серверних систем та готової інфраструктури для дата-центрів, зокрема рішень із GPU Nvidia та AMD. Ще 20 жовтня Supermicro суттєво підвищила попередню оцінку квартального доходу з початкових $14,5–15,5 млрд до $18,5–19,5 млрд. Причиною став вищий попит на AI-платформи. Водночас прогноз валової маржі було покращено до 12–12,5%.
Таким чином, значна частина позитивного сюрпризу вже відома ринку. Тепер інвесторів цікавить не стільки виручка, скільки якість зростання та здатність компанії перетворювати величезний обсяг замовлень на прибуток і вільний грошовий потік. Особливо важливими стануть маржинальність серверних рішень, оборотний капітал та прогноз нових поставок. У поєднанні зі звітом AMD результати Supermicro дозволять оцінити стан попиту на фізичну AI-інфраструктуру. При цьому високі продажі обладнання не обов’язково означають поліпшення економічної ситуації у всьому секторі, якщо конкуренція продовжує обмежувати прибутковість виробників.
Основний індекс: S&P 500. Додатково — Nasdaq Composite. Supermicro не входить до Nasdaq 100, проте її результати можуть вплинути на настрої в технологічному секторі.
Середа, 4 листопада
08:30, Novo Nordisk (NOVO-B / NVO). Прогноз виручки — близько 73,3 млрд DKK. Конференц-дзвінок о 14:00.
Novo Nordisk оприлюднить результати третього кварталу на тлі посилення конкуренції з Eli Lilly на ринку препаратів для лікування діабету та ожиріння. Аналітики очікують скорочення квартального доходу приблизно на 2% у річному вимірі, незважаючи на збереження високого світового попиту на препарати GLP-1. Основною проблемою компанії залишається втрата ринкової частки та цінова конкуренція, особливо в США. З початку року акції Novo Nordisk втратили понад 20%, тоді як інвестори дедалі більше сумніваються у здатності компанії повернути колишні темпи зростання.
Особливого значення набуває опублікований минулого тижня звіт Eli Lilly. Американський конкурент збільшив виручку на 39%, до $24,4 млрд, і підвищив річний прогноз завдяки високим продажам Mounjaro, Zepbound та запуску таблетованого препарату Foundayo. Тепер інвестори оцінюватимуть продажі ін’єкційного та таблетованого Wegovy, перспективи нових препаратів, зокрема CagriSema, та здатність Novo утримувати конкурентні позиції. Головне питання полягає в тому, чи зможе компанія стабілізувати ринкову частку та покращити прогноз прибутку на тлі агресивної експансії Eli Lilly.
Основний індекс: OMX Copenhagen 25. Додатково — STOXX Europe 600. Компанія не входить до FTSE 100 або Euro Stoxx 50.
Після 23:00 — Qualcomm (QCOM). Прогноз виручки — близько $10,1 млрд, EPS — $2,17. Конференц-дзвінок о 23:45.
Qualcomm оприлюднить результати четвертого фінансового кварталу. Компанія залишається одним із найбільших постачальників мобільних процесорів і модемів, тому її звіт дасть змогу оцінити стан світового ринку смартфонів. Аналітики очікують скорочення виручки приблизно на 10% у річному вимірі, що відображає тиск на традиційний бізнес компанії. Додатковим фактором залишається поступовий перехід Apple на використання власних модемів, що створює довгострокові ризики для частини доходів Qualcomm.
Особливо цікаво порівняти результати зі звітом Apple, який вийде в понеділок. Початкові продажі iPhone 18 Pro виявилися неоднорідними за регіонами, тому дані Qualcomm можуть показати, чи поширюється ця слабкість на Android-сегмент. Окрім смартфонів, інвестори стежитимуть за автомобільними чіпами, процесорами Snapdragon для комп’ютерів та розвитком Edge AI. Ці напрямки мають поступово зменшувати залежність компанії від мобільного ринку, однак поки що головним питанням залишається здатність компенсувати можливе скорочення замовлень від Apple.
Основний індекс: Nasdaq 100. Додатково — S&P 500.
У неділю, 1 листопада, США та Канада перейшли на зимовий час. Україна та більшість європейських країн зробили це на тиждень раніше, 25 жовтня. Таким чином, різниця між Києвом і Нью-Йорком знову становить сім годин.
З понеділка американська фондова сесія відкриватиметься о звичних 16:30 за київським часом, а основні макроекономічні публікації США та Канади виходитимуть о 15:30. Це особливо важливо враховувати в п’ятницю, коли одночасно вийдуть два звіти щодо ринку праці.


Прес-конференція о 06:30.
Резервний банк Австралії, як очікується, підвищить ставку на 25 б.п., до 4,85%. Інфляційний тиск в економіці продовжує посилюватися: вересневий індекс споживчих цін (CPI) прискорився до 4,3% у річному вимірі проти 4,0% місяцем раніше. Базова інфляція (Trimmed Mean) також зросла до 3,6%, що свідчить про більш широкий характер зростання цін, який не обмежується виключно енергетичними компонентами.
Ринок оцінює ймовірність підвищення ставки приблизно в 78%, тому саме рішення вже значною мірою закладено у вартість AUD. Головним питанням стане подальша траєкторія монетарної політики. Ф'ючерси передбачають ставку на рівні близько 4,9% до весни 2027 року, але не враховують тривалий цикл агресивного жорсткування. Якщо RBA підвищить ставку та збереже жорстку риторику, це може підтримати австралійський долар. Якщо ж регулятор вкаже на наближення піку ставок, реакція AUD може виявитися стриманою.
Перші результати — у ніч на 4 листопада.
У США відбудуться проміжні вибори, на яких будуть переобрані всі 435 членів Палати представників і 35 сенаторів. Результати визначать, чи зможе адміністрація Дональда Трампа зберегти контроль над Конгресом, чи зіткнеться з необхідністю узгоджувати законодавчі ініціативи з демократами.
Станом на кінець жовтня ринки прогнозів оцінюють ймовірність переходу Палати представників під контроль демократів приблизно в 93–94%, а Сенату — в 65–70%. Таким чином, перемога демократів у нижній палаті вже практично стала базовим сценарієм. Найбільш значущим сюрпризом може стати результат виборів до Сенату, який визначить можливість повного контролю демократів над Конгресом.
Для фінансових ринків ключовими темами стануть майбутня фіскальна політика, регулювання технологічного та енергетичного секторів, торгові мита та перспектива подальшого зростання державного боргу. Повний контроль демократів може дещо обмежити можливості адміністрації щодо реалізації нових податкових та видаткових ініціатив, потенційно підтримавши попит на американські облігації. Однак очікувати істотного скорочення дефіциту лише через зміну більшості не варто: обидві партії зберігають високі зобов’язання щодо державних видатків.
Перші дільниці почнуть закриватися близько 01:00 за київським часом 4 листопада, основна хвиля результатів очікується з 02:00 до ранку.


Зміна рівня зайнятості: було +0,5 %, прогноз +0,4 % кв./кв.
У Новій Зеландії буде опубліковано квартальний звіт щодо ринку праці. Очікується зростання зайнятості на 0,4% після збільшення на 0,5% у другому кварталі, а рівень безробіття може знизитися з 5,6% до 5,5%. Це вказує на поступову стабілізацію ринку праці, який залишався одним із найслабкіших компонентів економіки.
Для RBNZ публікація є важливою з точки зору балансу інфляційних ризиків та економічної активності. Стійке зростання зайнятості та зниження безробіття можуть підтвердити, що економіка здатна витримати вищі процентні ставки. При цьому слабкі результати, особливо у поєднанні зі сповільненням зростання заробітних плат, можуть обмежити очікування подальшого жорсткування політики та чинити тиск на NZD.
Основна увага інвесторів буде зосереджена на результатах американських виборів. При цьому реакція ринків залежатиме не стільки від перемоги однієї з партій, скільки від того, наскільки підсумки відрізнятимуться від уже сформованих очікувань. Перемога демократів у Палаті представників значною мірою врахована в цінах, тоді як розподіл місць у Сенаті залишається більш істотним джерелом невизначеності.
Особливо цікавою буде динаміка американських облігацій та технологічного сектору. Обмеження можливостей адміністрації щодо розширення фіскальних стимулів теоретично може підтримати казначейські облігації, але вплив на акції виявиться неоднозначним. Наприклад, обмеження на будівництво нових дата-центрів можуть знизити очікувані капітальні витрати технологічних компаній, одночасно зменшивши занепокоєння ринку щодо надмірних інвестицій у штучний інтелект (AI). Тому важливо оцінювати реакцію окремих галузей, а не лише загальних фондових індексів.

Прес-конференція Ендрю Бейлі о 14:30.
Банк Англії, як очікується, підвищить процентну ставку на 25 б.п. до 4,00%. Інфляція у Великій Британії прискорилася до 3,5%, помітно перевищуючи цільові 2%. Додатковий тиск створюють високі ціни на енергоносії, які поступово позначаються на вартості товарів і послуг. Незважаючи на ознаки уповільнення окремих секторів економіки, регулятор змушений приділяти підвищену увагу ризику закріплення інфляції на високому рівні.
Ринкове ціноутворення передбачає майже 99% ймовірність підвищення ставки. Тому основна увага буде приділена розподілу голосів членів Комітету з монетарної політики (MPC), оновленим прогнозам зростання та інфляції, а також прес-конференції Ендрю Бейлі. Очікується, що сім членів комітету підтримають підвищення, тоді як двоє виступлять за збереження ставки. При цьому ринки шукатимуть сигнали щодо подальшого жорсткування політики: очікується, що BoE може підвищити ставку, але водночас вказати на необхідність обережного підходу до наступних рішень. Для GBP така комбінація потенційно обмежує позитивний ефект від самого підвищення.

Безробіття: було 4,2 %, прогноз 4,2 %.
Середня погодинна зарплата: було +0,1 %, прогноз +0,3 % м/м.
У США буде опубліковано жовтневий звіт щодо ринку праці. Після слабкого вересневого результату, коли економіка створила лише 29 тисяч робочих місць, аналітики очікують відновлення приросту зайнятості до 63 тисяч. При цьому рівень безробіття має залишитися на позначці 4,2%, а місячне зростання заробітних плат прискоритися до 0,3%. Така комбінація передбачає збереження відносно стабільного ринку праці, незважаючи на помітне уповільнення темпів найму.
Для ФРС звіт стане одним із ключових орієнтирів перед грудневим засіданням. Після жовтневої паузи ринок оцінює ймовірність підвищення ставки в грудні приблизно в 75%. Сильні показники зайнятості та прискорення зростання заробітних плат можуть посилити ці очікування, підтримавши дохідність американських облігацій. Однак слабке зростання кількості робочих місць за умови стабільного рівня безробіття також може свідчити про скорочення пропозиції робочої сили, а не виключно про падіння попиту на працю. Тому особливо важливо оцінювати динаміку участі в робочій силі, перегляди попередніх місяців та структуру зайнятості.


Безробіття: було 6,5 %, прогноз — 6,5 %.
Одночасно з американським NFP буде опубліковано жовтневий звіт щодо ринку праці Канади. Після скорочення зайнятості на 68,3 тисячі робочих місць у вересні аналітики очікують помірного відновлення на 14,5 тисячі. Рівень безробіття, за прогнозами, збережеться на позначці 6,5%. Канадська економіка продовжує стикатися з наслідками високих процентних ставок і торговельної невизначеності, що чинить тиск на інвестиції та рішення компаній щодо найму.
Особливу увагу варто приділити якості створюваних робочих місць: співвідношенню повної та часткової зайнятості, динаміці заробітних плат та участі населення в робочій силі. Для Банку Канади ці дані важливі в контексті подальших рішень щодо процентної ставки. Сильне відновлення зайнятості може зменшити занепокоєння щодо уповільнення економіки та підтримати CAD. При цьому звіт вийде одночасно з даними NFP США, тому реакція USDCAD визначатиметься відносною силою двох ринків праці.

Голова Банку Японії Кадзуо Уеда виступить із промовою, присвяченою грошово-кредитній політиці. Після жовтневого засідання інвестори продовжують оцінювати перспективи нормалізації ставок у Японії. Незважаючи на збереження інфляційного тиску, Банк Японії віддає перевагу поступовому жорсткішенню політики, приділяючи особливу увагу стійкості зростання заробітних плат та внутрішнього попиту.
Головним питанням стане ймовірність наступного підвищення ставки в грудні. Будь-які коментарі щодо стійкості базової інфляції, слабкості ієни та подальшої траєкторії процентних ставок можуть вплинути на японські облігації та валютний ринок. Особливо чутливою залишається пара USDJPY, динаміка якої залежить як від очікувань BoJ, так і від змін дохідності американських казначейських облігацій.

Forex | DXY
Sentiment: Neutral / Bearish
https://www.tradingview.com/x/sV5Du7KG/
3 тижні консолідації, реакція на тижневий RB у поєднанні з м'якою інтерпретацією засідання ФРС минулого тижня передбачають подальший розвиток корекції щодо долара. Але з огляду на вибори, дані Non-Farm та інші тригери перед корекцією ми цілком можемо побачити різні ресвіпи тощо. Середньостроковий шорт поки що залишається основним сценарієм. У такі тижні важливо не торгувати кожним рухом, а дочекатися реакції на ключові події та підтвердження на графіку. Як вести таку торгівлю на практиці та не втрачати дисципліну за великої кількості тригерів, ми розбираємо в курсі Full time Trader.

https://www.tradingview.com/x/S2zJ5CJz/
З точки зору денного графіка — не можу не відзначити реакцію на попередню зону відхилення знизу та відкуп з формуванням денного лонгового РБ. Слабкість цього РБ — відкриті двері для шортів.


Forex | EUR/USD
Sentiment: Neutral
https://www.tradingview.com/x/yr81pZrj/
Шортовий настрій щодо долара — це не означає, що автоматично слід відкривати довгу позицію по євро. Відхід Лагард, французький борг, ціни на газ і нафту — все це створює складні умови для євро. І незважаючи на консолідацію щодо долара, ми оновили мінімум щодо євро.

https://www.tradingview.com/x/MHaUfreu/
З точки зору денного графіка бачимо консолідацію вище, бачимо реакцію на денний дисбаланс. Зняття корекції — дуже ймовірний сценарій, АЛЕ треба мати на увазі, що перед цим ціна цілком може спочатку зняти ліквідність нижче, аж до місячного дисбалансу на рівні 1,106 на тлі негативу навколо євро.


Forex | GBP/USD
Sentiment: Bullish
https://www.tradingview.com/x/xvzge5e2/
А фунт, навпаки, демонструє результати, що перевищують середні, на тлі своїх позитивних факторів. Подобається реакція на тижневий дисбаланс нижче з подальшим виходом вище. Цей тренд потрібно уточнити на меншому таймфреймі.

https://www.tradingview.com/x/eCQgvwQY/
Спостерігаємо продовження висхідного тренду після початкового амд. Хочеться працювати від найближчого денного дисбалансу, слабкість цієї зони — шанс на скасування лонгового сценарію.


Commodities | Gold
Sentiment: Neutral
https://www.tradingview.com/x/Yh6Gyzxf/
Досягли цільових рівнів минулого плану. Пробили 3885. Зараз ми перебуваємо в складних умовах, де спостерігаються ознаки перепроданості. Фундаментальні фактори суперечливі, і деякі вказують на довгі позиції. Буде розумно почекати. Дати ціні можливість або проявити реакцію на рівень, або продовжити падіння.

https://www.tradingview.com/x/qprhaviH/
З точки зору денного тренду — після такого імпульсу в п’ятницю. Я б дочекався уповільнення хоча б у понеділок. Не поспішав би виходити на ринок після відкриття тижня.

 FREE COURSE
Workshop mini - готові інструменти для тих, хто вже торгує: базовий сетап, торговий журнал, синхрон таймфреймів та торговий план

Stock Market | S&P 500
Sentiment: Neutral / Bearish
https://www.tradingview.com/x/daUW1uKT/
Негативний фон навколо цих секторів нікуди не зникне наступного тижня. Але при цьому чи можна заперечувати, що після виборів невизначеність зникне і це є позитивним фактором — точно ні. Тому бачу простір для корекції, а подальший середньостроковий сценарій доведеться уточнювати після виборів.

https://www.tradingview.com/x/o1dQJpXm/
З точки зору денного тренду — шортовий флоу. Поки флоу не буде інвалідовано, не поспішав би змінювати біас на лонговий. Щодо таргетів, крім іквалів нижче, звичайно, нічого немає; якщо ціна закріпиться над мінімумом вересня, це може бути сигналом розширення до іквалів літа.


Stock Market | Nasdaq 100 Index
Sentiment: Bearish
https://www.tradingview.com/x/mwXszb30/
Звіти цього сектору багато в чому розчарували: і Google, і Intel, і Amazon. Розпродаж дуже активний, і, як мені здається, найімовірніше, призведе до мінімуму літа. Але треба подивитися, як ринок відреагує на результати виборів.

https://www.tradingview.com/x/Qrvq5SnC/
З точки зору денного тренду — аналогічний шорт-флоу. До його інвалідації не поспішав би розгортатися на лонги. Ключовий рівень — це денний імб + круглі 29 тис.


Stock Market | DAX
Sentiment: Bullish
https://www.tradingview.com/x/jF9IHRJ7/
Позитивний тиждень після інвестиційного саміту в Німеччині, де було оголошено про великі інвестиції від різних корпорацій. Незважаючи на негативну ситуацію в Європі, акції в індексі DAX демонструють чудові результати і наразі є одним із ключових бенефіціарів ротації.

https://www.tradingview.com/x/g2meZ7Yc/
З точки зору денного графіка — відбулася консолідація, і ціна вийшла з неї. Хотілося б побачити реакцію на ретест — її відсутність та повернення ціни назад у діапазон — скоріше ознака слабкості покупця і потенційно свідчитиме про недійсність цього сценарію.
