

Кривая доходности и ее виды
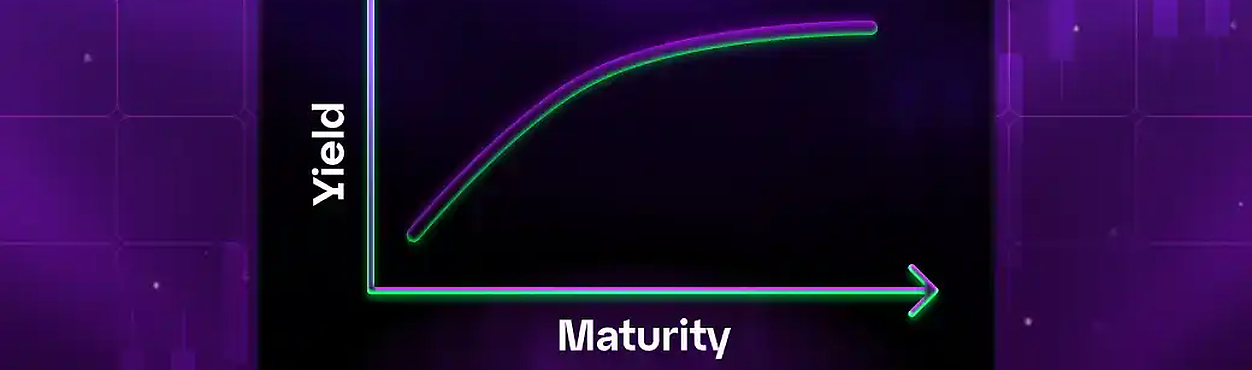
Кривая доходности — это графическое представление, иллюстрирующее зависимость между процентными ставками и сроком погашения долговых ценных бумаг, как правило, государственных облигаций. Она играет ключевую роль в отражении настроений инвесторов относительно будущих процентных ставок и экономической активности, служа важным инструментом финансового анализа.
Существуют три основных типа кривых доходности:
- нормальная;
- инвертированная.
- плоская.
Нормальная кривая доходности имеет восходящий наклон, что указывает на то, что облигации с более длительными сроками имеют более высокую доходность по сравнению с краткосрочными облигациями, отражая ожидания экономического роста.
Инвертированная кривая доходности, при которой краткосрочные ставки превышают долгосрочные, часто сигнализирует о надвигающейся рецессии.
Плоская кривая доходности указывает на неопределенность в отношении будущей экономической ситуации.
Нормальная кривая доходности обычно имеет восходящий наклон, отражая более высокие процентные ставки по долгосрочным облигациям. Такая ситуация свидетельствует о здоровой экономике, в которой инвесторы ожидают роста, что приводит к увеличению спроса на долгосрочные инвестиции. В этом случае облигации с нулевым купоном предоставляют привлекательные возможности для фиксации доходности на длительный срок.
Напротив, инвертированная кривая доходности возникает, когда краткосрочные процентные ставки превышают долгосрочные. Это явление обычно сигнализирует о надвигающемся экономическом замедлении или рецессии, поскольку инвесторы предпочитают зафиксировать более высокую доходность на короткие сроки, увеличивая спрос на облигации с нулевым купоном как на безопасное убежище.
Плоская кривая доходности характеризуется незначительной разницей между краткосрочными и долгосрочными процентными ставками, что указывает на неопределенность в экономическом прогнозе. В этот период инвесторы могут искать облигации с нулевым купоном для управления рисками, пока рынок не стабилизируется.
Для кредиторов плоская кривая доходности также может указывать на то, что в скором времени наступит период низких инфляционных ожиданий. Кредиторы и инвесторы хотят, чтобы доходность долгосрочных инвестиций компенсировала влияние инфляции на их вложения. Однако, когда кривая доходности выравнивается и ожидается низкая инфляция, инвесторы будут менее обеспокоены влиянием инфляции и будут учитывать альтернативные издержки долгосрочных инвестиций.
Проще говоря, когда кривая доходности плоская, инвесторы получают одинаковую доходность от краткосрочных и долгосрочных инвестиций. Это может оказать множество последствий для рынка, в том числе снижение интереса к долгосрочным инвестициям из-за отсутствия чистой выгоды по сравнению с краткосрочными инвестициями. На таком рынке многие инвесторы будут склоняться к краткосрочным облигациям, избегая долгосрочных, поскольку они не несут рисков, связанных с замораживанием средств в долгосрочных облигациях при одинаковой доходности и потенциале.
Риск кривой доходности относится к неблагоприятному влиянию изменения процентных ставок на доходность облигаций. Он возникает из-за того, что цены на облигации и процентные ставки находятся в обратной взаимосвязи. Цены облигаций на вторичном рынке снижаются при росте рыночных процентных ставок и наоборот.
Например, если кривая доходности облигаций указывает на замедление экономики, инвестор может перевести свои средства в защитные активы, которые традиционно хорошо себя показывают в период рецессии.
Существует несколько теорий, объясняющих, почему инверсия кривой доходности может указывать на рецессию. Одна из теорий заключается в том, что она отражает ожидания инвесторов относительно снижения процентных ставок в будущем. Когда инвесторы ожидают снижения процентных ставок, они покупают облигации с более длительным сроком погашения, которые будут приносить более высокую доходность после снижения процентных ставок. Это приводит к росту цен на облигации с более длительным сроком погашения и, соответственно, к снижению их доходности.
Другая теория заключается в том, что инверсия кривой доходности отражает ожидания инвесторов относительно замедления экономического роста. Когда экономика замедляется, инвесторы требуют более высокой доходности в связи с более высоким риском. Это приводит к повышению доходности облигаций с более коротким сроком погашения, которые считаются более рискованными, чем облигации с более длинным сроком погашения.

Исторические данные в большинстве случаев подтверждают, что инверсия указывает на возможное снижение экономической активности после выхода из неё.
На протяжении истории инверсия кривой доходности часто предшествовала рецессии. Однако важно отметить, что инверсия кривой доходности не является точным индикатором рецессии. В некоторых случаях инверсия кривой доходности не приводила к рецессии, а в других случаях рецессия наступала без инверсии кривой доходности.
Свежий пример — цикл 2022–2024 годов. Инверсия спреда 10y-2y notes, начавшаяся в середине 2022 года, стала самой длительной в современной истории США и завершилась лишь в конце 2024 года. Классической рецессии после этого так и не последовало: экономика США избежала спада, и этот эпизод вошел в историю как пример «мягкой посадки». По состоянию на август 2026 года кривая вновь имеет нормальный восходящий наклон: доходность 2-летних бумаг составляет около 4,2%, а 10-летних — около 4,7%. Это в очередной раз подтверждает: инверсия — мощный опережающий сигнал, но не гарантия рецессии, и каждый цикл имеет свои особенности.
Кривая доходности — это графическое представление, иллюстрирующее зависимость между процентными ставками и сроком погашения долговых ценных бумаг, как правило, государственных облигаций.
Следить за такими макроиндикаторами, а не смотреть только на график своего актива — это привычка, которую систематически выработают на курсах трейдинга Full time Trader.


FAQ — часто задаваемые вопросы
Другие статьи автора
После почти четырёх месяцев войны, начавшейся 28 февраля, США и Иран в середине июня подписали рамочное соглашение о прекращении конфликта. Для нефти последствия прямые и уже проявились: цена WTI опустилась примерно до 69,7 доллара за баррель с пиковых значений около 84–88, фактически вернувшись к довоенным уровням. Но для рынка акций наиболее интересно не само падение цен на нефть, а ротация, которую оно запускает. И эта ротация работает не так очевидно, как кажется на первый взгляд, ведь более дешевая нефть оказывает давление не только на энергетику, но и на технологический сектор, хотя и по противоположным причинам.
17 июня Федеральная резервная система в четвёртый раз подряд оставила ставку без изменений, и само по себе это решение стало самым ожидаемым за год. Но главный смысл заседания заключался не в ставке. Он заключался в двух других аспектах: в обновленных прогнозах, которые за один квартал изменили ожидаемую траекторию 2026 года с понижения на повышение, и в том, как прошло первое заседание под председательством Кевина Ворша. Это заседание удобно рассматривать в двух плоскостях. Сначала цифры и реакция рынка, затем смена курса, которую привнёс новый председатель ФРС.
11 июня ЕЦБ поднял все три ключевые ставки на 25 базисных пунктов. Это первое повышение почти за три года и формальное завершение цикла смягчения, который привел депозитную ставку с 4% до 2%. Само решение сюрпризом не стало, рынок заложил его заранее, поэтому истинный смысл заседания заключается в обновленных макропрогнозах и риторике.