Перспективи саміту Трамп-Xi вплинуть на економіку США | CRYPTOLOGY KEY
Перспективи саміту Трамп-Xi вплинуть на економіку США
21 вер. 2026 08:46

Перспективи саміту Трамп-Xi вплинуть на економіку США

Наближення саміту між Дональд Трамп та Xi Jinping створює критичну точку невизначеності для ринків, оскільки чинне перемир'я щодо тарифів (ліміт ~20%) закінчується на початку листопада. Goldman Sachs прогнозує сценарій «перемир'я, а не договору», де сторони просто продовжать дію тарифного ліміту без радикальних проривів.

Для інвесторів ключовими точками в майбутньому комюніке стануть обсяги закупівлі сої, мова щодо ліцензування напівпровідників та зобов'язання щодо локалізації авто/акумуляторів. Ринок уже частково врахував можливість відтермінування конфлікту, проте конкретні угоди або їх повний розрив залишаються факторами, що не закладені в ціни.

Особливу увагу варто приділити сектору напівпровідників, де будь-яка зміна формулювань щодо експортного контролю може призвести до різких коливань. Наприклад, Intel, чиї акції зросли на 187.5% з початку року, є надзвичайно чутливим до будь-яких змін у режимі ліцензування AI-чипів.
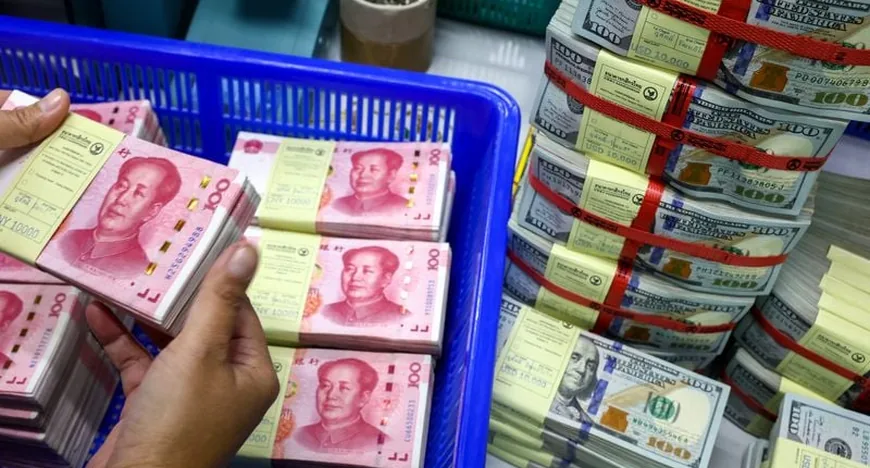

Юань зріс до 3.5-річного максимуму перед самітом
21 вер. 2026 08:19

Юань зріс до 3.5-річного максимуму перед самітом

Китайський юань зміцнився проти долара США до рівня найвищого значення за останні 3.5 роки. У понеділок під час ранкових торгів спот-курс юаня досяг 6.6957 за долар, що є найсильнішим показником з 16 січня 2023 року.

Послаблення контролю над зростанням валюти з боку People’s Bank of China відбулося напередодні саміту лідерів США та Китаю, запланованого на четвер. Регулятор встановив середній курс на рівні 6.7487 за долар, що стало найвищим значенням з лютого 2023 року, хоча цей показник виявився на 536 пунктів нижчим за прогнози Reuters.

За оцінками аналітиків Goldman Sachs, зміцнення фіксу перед самітом створює простір для подальшого зростання офшорного юаня. Водночас експерти OCBC зауважують, що поточна динаміка може бути результатом політики стабілізації навколо саміту, а не фундаментальним переглядом вартості RMB, враховуючи різницю в дохідності та слабкі внутрішні чинники.